手里有了一些积蓄之后,想要提前偿还一部分公积金贷款,打开办理页面时,发现有两种选择:一种是月供不变、缩短还款期限;另一种是还款期限不变、减少每月还款额。
到底选哪一个比较划算呢?
先别急着点确认。这两种方式没有绝对的好坏,关键看你更在意少付利息,还是减轻每个月的还款压力。
01、方案A:月供不变,缩短贷款期限
简而言之,就是先还一部分本金,然后每个月继续按照原来的方式还款,但是贷款可以在较短的时间内结清。
它的优点就是节省利息一般比较多。
房贷利息是按照剩余本金以及还款期限来计算的,本金减少了之后,后面的部分也就跟着变少了;如果还款期限缩短了,那么计息的时间也会变短。
两种因素一起作用的话,总的利息节约就比较多了。
但是月供并没有减少,在短期内每个月的开支仍然和之前一样。
如果家里收入不稳或者最近几年有装修、养育孩子、更换新车等大额开销的话,在选择该方案之前一定要把现金流算好。
02、方案B:贷款期限不变,降低每月月供
这种方式是先还一部分本金,但是剩余贷款期限不变,银行或者公积金中心按照新的本金来重新计算每月还款额。
好处很明显:每个月可以少还一些钱,手里就会多出一些钱来,生活和应急的资金也会宽裕很多。
对于月供已经占据收入很大一部分,并且最近家庭开支较多的人而言,减轻压力要比单纯的节省利息更加重要。
但是期限并没有缩短,贷款还要还好几年,所以节省下来的利息一般不会太多。
但是不能因此就认为它是:降低月供可以使得家庭财务更加稳定,防止出现突发状况时资金周转不灵的问题,这样的安全感也是很有意义的。
03、用一个例子看区别
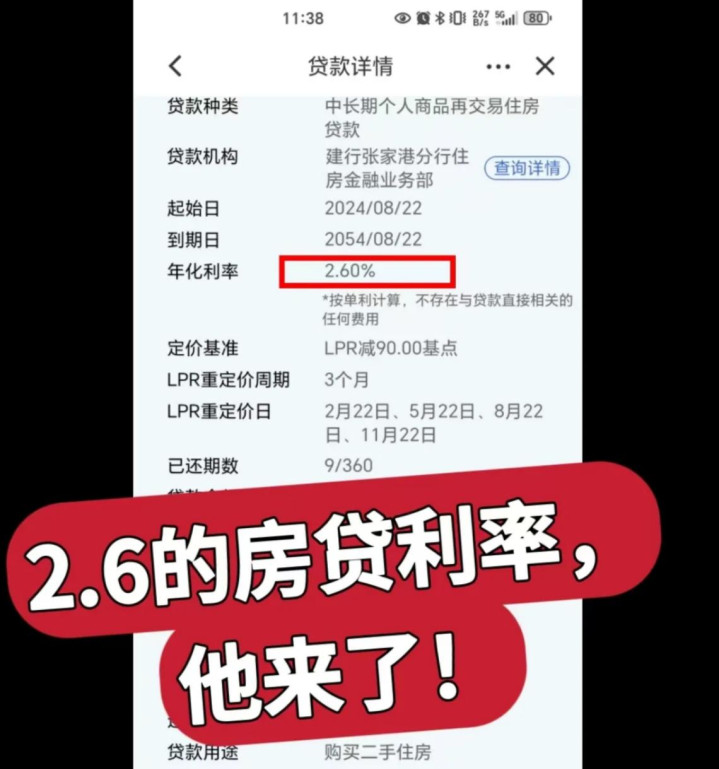
假设剩下的贷款本金是50万,贷款期限还有20年,按照年利率2.6%来计算的话,现在拿出10万元进行提前还款。
缩短期限的话,月供大概保持不变,剩余期限会明显减少;而降低月供的话,仍然按照原来剩余的年限来还,但是每个月的还款金额就会减少。
按照等额本息的方式进行粗略的计算的话,第一种方案可以省下的利息可能会更多一些;两种方案之间相差的数额,有可能达到几万元。
具体金额会因利率、还款方式、提前还款时间和办理机构的计算规则而不同,不能把这个例子直接当成自己的结果。
办理前最好用公积金中心或贷款银行的计算器分别试算。
04、这几种情况,可以这样考虑
如果收入稳定,月供压力不大,手上有足够的应急存款,并且没有其他更高利率的负债的话,那么就可以优先比较“缩短期限”。
如果月供已经使生活变得紧张,或者未来的几年内有大额的家庭开支的话,那么降低月供会比较合适。
提前还款并不是把手中的钱全部交给别人,至少要留一部分作为应急资金,以防以后需要的时候再借钱。
还有一个容易被忽视的地方是:如果你的贷款利率较低,而手里的钱还要用于必要支出或稳定储蓄,不一定非得急着提前还。
可以把贷款利率、家庭现金流以及资金用途放在一起计算,然后再决定要不要还、要还多少。
05、点确认前,先核对规则
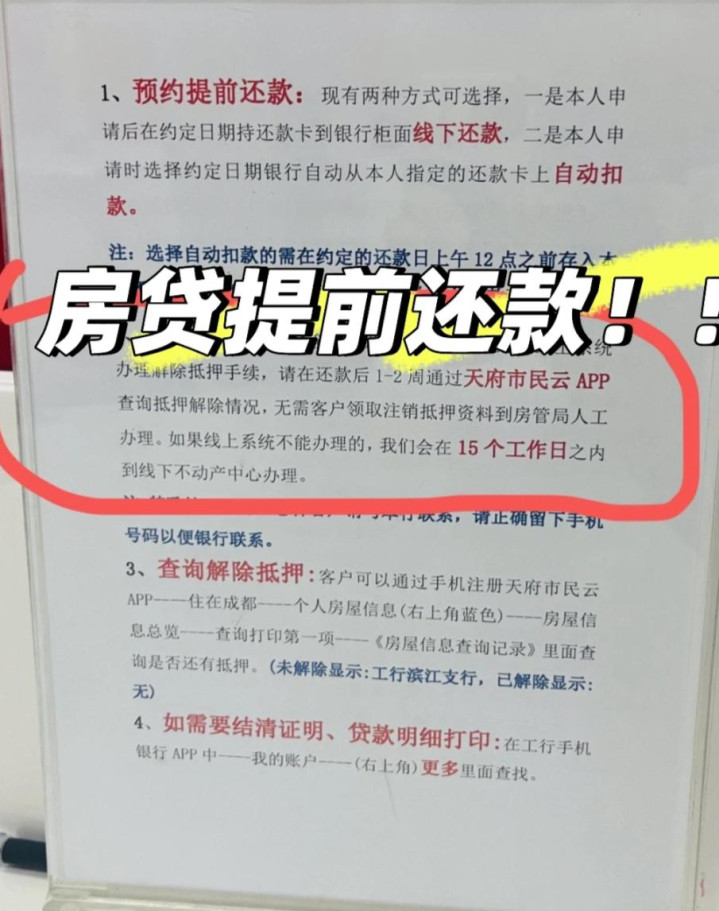
不同的城市和不同的贷款机构,对于提前还款的次数、最低金额、办理时间以及线上操作的要求可能会有所不同,有的业务还需要预约。
在办理之前要问清楚:提前还款之后能不能选择缩短期限,月供怎么重新计算,有没有什么费用,并且什么时候开始按照新的计划进行扣款。
写在最后:
想要少付利息的话,就要比较缩短期限;而如果想要减少每个月的压力的话,则要看看能不能降低月供。
除了看“能省多少钱”之外,还要看看还完之后手里还有多少。选择适合自家现金流的方案,要比盲目追求某一种“最划算”踏实得多。
涨8配资提示:文章来自网络,不代表本站观点。
相关文章
沪深京行情 实时轮播
热点资讯